広告・PR表記
この記事には広告・PR・ リンクを含みます。商品・サービスの購入や申込みなどにより、サイト運営者に報酬が発生する場合があります。 記事内には提携リンクを含む場合があります。まずは比較しやすいページや関連カテゴリから確認できるようにしています。
この記事でわかること
相場急落を見て「何をすればいいかわからない」と感じている個人投資家や運用担当者へ。
結論:2026年7月8日のKOSPI急落は、サムスン電子やSKハイニックスに連動する単一銘柄レバレッジETFのリバランシング(強制売買)とメモリー市況のセンチメント変化が短期 になっている。
最終確認日 · 読了目安 8分
まず押さえたいこと
誰に関係がある話題かと、次に見るポイントを先に整理しています。
FOR YOU
韓国株や半導体セクターに投資している個人投資家、アジア株運用のポートフォリオ担当者、短期のリスク管理を急ぐトレーダー向け。
KOSPI急落の原因が分散されず、ETFやレバレッジの影響で自分のポジションが想定外に大きく動いているか判断できないという混乱。 保有ポジションのレバレッジ比率とETF組成銘柄を確認し、必要なら流動性確保のため段階的に損切りラインかヘッジを設定すること。
BEST CHOICE
ポジション縮小(レバレッジ低減)
短期的なボラティリティ耐性が低い個人投資家や家庭の資産管理を担当する人 ニュースで報じられた通り、7月8日の急落で単一銘柄レバETFが12~13%下落するなど急激な強制売買が市場の歪みを増幅しており、過剰なレバレッジは家計の財務健全性を損なう可能性があるため。
IF UNSURE
まず自分のポートフォリオ内でサムスン電子やSKハイニックスに対する直接エクスポージャーと、単一銘柄レバETFの保有比率を確認して過剰レバレッジなら縮小すること。
機関・上級トレーダーでヘッジコストを支払えるかつ市場の反発を短期で取りに行きたい投資家 流動性がある銘柄であれば、インバースETFやプットオプションで下落リスクを限定しつつ需給混乱の反発局面を取りに行けるためだが、ヘッジコストとスリッページを考慮する必要がある。
今すぐすべきこと(短期対応)
結論:直近の行動は「保有エクスポージャーの可視化」と「過剰レバレッジの是正」を最優先にすることだ。KOSPI急落の震源が特定銘柄連動のETFであるため、個別銘柄に偏ったリスクが短時間で拡大しやすい。
理由・根拠:報道によれば単一銘柄レバレッジETFは7月8日に概ね12~13%の急落を記録し、14銘柄中13銘柄が上場価格の20,000ウォンを下回るなど流動性と価格面で大きな歪みが生じているため、保有比率を把握していないと想定外の損失が出る可能性が高い。
具体的行動例:まずポートフォリオ内でサムスン電子やSKハイニックスへの直接保有比率と、該当する単一銘柄レバETFの保有比率を算出する(例:サムスン連動ETFがポートフォリオの総資産の20%を占めるなど)。その上で、現金化のターゲット比率や段階的な損切ポイントを定めること。
- 保有一覧を即時作成:サムスン電子、SKハイニックス、単一銘柄レバETF名と保有比率を表で可視化する(誰が:あなた/何を:保有比率/いつ:今すぐ)。
- 流動性チェック:ETFの出来高と板の厚さを確認し、売却時のスリッページを想定する(例:出来高が平常の30%未満なら段階売却)。
- レバレッジ削減:総エクスポージャーに対してレバレッジが過剰(個人なら総資産比で20%超のレバETF等)なら比率を下げる。
何が起きたか:KOSPI急落の事実関係
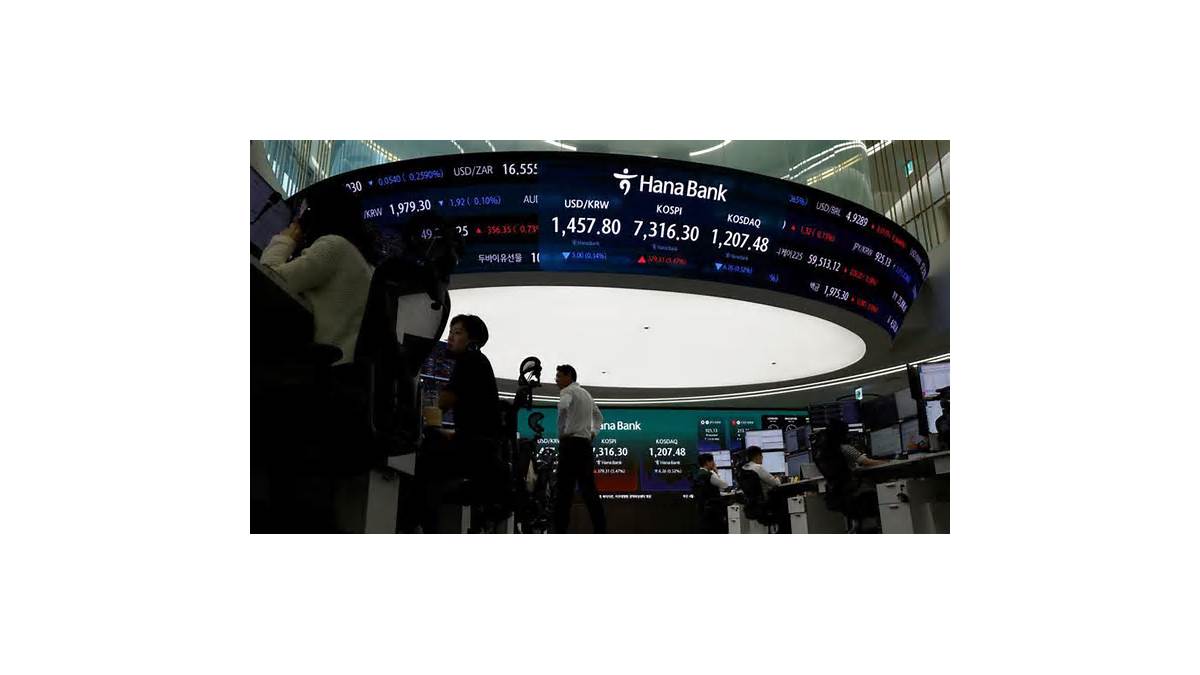
結論:2026年7月8日にKOSPIは急落し、サムスン電子とSKハイニックスに追随する単一銘柄レバETFが市場の下押しを増幅したことが確認されている。
理由・根拠:複数報道は当日のETFの急落率を12~13%と伝え、14銘柄中13銘柄が上場価格の2万ウォン割れになったと記載している。この規模の下落はETFの自動リバランシングや強制売買で需給の偏りが一段と拡大したことを示す。
具体例・数値:未来アセット証券のキム・ソクファン研究員はETFのリバランシング過程によりサムスン電子の下落傾向が強まったと分析しており、金融監督院の李粲珍院長も特定銘柄への需給偏りと家計の財務健全性への懸念を表明している(出所:Yahoo!ニュース 2026-07-08)。
- 当日のETF急落率:概ね12~13%(報道値)。
- 上場価格比較:14銘柄中13銘柄が上場価格2万ウォン未満に。
- 関係者の指摘:金融監督院長が市場歪みを懸念表明。
なぜ話題か:単一銘柄レバETFが市場構造を変えた点
結論:単一銘柄レバレッジETFは“需給の集中”と“リバランシングによる自己強化的な売買”という二つの構造的問題を市場にもたらし、KOSPIの急落を加速したと評価できる。
理由・根拠:レバETFは基準価格の乖離を抑えるために定期的または連続的にポジション調整(リバランス)を行う設計で、相場が大きく動いた際には強制売買が発生して原資産価格にも即時の影響を及ぼす。今回、サムスン電子やSKハイニックスの下落圧力がリバランシングを通じて拡大したと報じられている。
具体的な条件:このメカニズムが問題になるのは、(A)ETFが対象銘柄の時価総額に対して相対的に大きな比率を占める場合、(B)出来高が薄い時間帯や市場ショック発生時、(C)複数の同種ETFが同時にリバランスされる場合で、これらが重なると価格歪みが急速に膨らむ。
- 構造問題1:リバランスによる強制売買が原資産価格を押下げる負のフィードバック。
- 構造問題2:単一銘柄依存で分散効果が働かないこと。
- 悪化条件:低出来高、同時リバランス、相場の大きな変動。
誰にどんな影響が出るか:投資家・証券会社・市場流動性別の視点
結論:短期的には個人投資家とレバレッジを利用する中小ファンドが最も打撃を受け、証券会社のマーケットメイキング業務や市場全体の流動性にも波及する可能性が高い。
理由・根拠:報道と規制当局の発言から、家計の財務健全性が損なわれる恐れや市場ゆがみの深刻化が指摘されているため、レバレッジを使う個人は含み損の拡大で追証や強制決済のリスクが高まる。証券会社はETFの流動性供給で損失を被るか、逆に市場を落ち着かせるための資本負担が増える可能性がある。
具体的影響の例:小口の個人投資家はポートフォリオの30%をサムスン連動レバETFに投入していると短期間で総資産比が急落するリスクがあり、証券会社側ではマーケットメイキングや貸株・担保評価の見直しが発生し、結果として取引コストやスプレッドの拡大が起こる条件になる。
- 個人投資家:高レバレッジ保有者の損失拡大リスクが最大。
- 証券会社:リスク管理コストとマーケットメイク負担の増加。
- 市場:スプレッド拡大と板の薄化で短期的な流動性悪化。
背景と中期的要因:メモリー市況・グローバル要因・競争構造
結論:単発のETFショックだけでなく、メモリー半導体業況の“変化率ピーク”論や米国大型テックの設備投資動向、中国勢の追い上げという中期的ファクターが市場センチメントを不安定化させている。
理由・根拠:モルガン・スタンレーはメモリー業況が『変化率のピーク』に近いと報告しており、対照的にカウンターポイントリサーチはAI向けメモリー需要の定着を指摘している。これらの相反する見方が市場参加者の判断を分散させ、いずれが優勢になるかで株価の振れ幅が大きく変わる。
具体的事例・日程感:アナリスト見通しでは7-9月期まで業績改善の流れが続く可能性が高い一方で、主要企業の生産能力拡大が2028年以降に本格化するとされ、短期の需給ショックと中期の供給増加が同時に存在するため、相場のピーク時期や調整の深さに不確実性が残る。
- モルガン・スタンレー:メモリーの成長幅は鈍化に入る可能性(報告書)。
- カウンターポイント:AI基盤メモリー需要は継続と分析。
- 供給面:主要企業の増産効果は2028年以降に本格化見込み。
今後どう見るかと実務的な判断基準(向いている人・注意点)
結論:短期的な対応は「エクスポージャーの整理」、中期的には「メモリー需要と供給のファンダメンタルズ変化」を注視し、ポートフォリオの設計を段階的に見直すことが合理的だ。
理由・根拠:短期はETFの需給歪みが価格を押し下げるためリスク削減型の行動が優先されるが、中期ではAI投資によるメモリー需要増と中国・米日の生産拡大が業績に与える影響を見極める必要がある。どちらに寄るかで投資戦略(積立・バリュー狙い・トレンド追随)の適合性が変わる。
向いている人と向かない人:向いているのは流動性確保とレバレッジ管理ができる機関トレーダーやヘッジコストを払える投資家で、向かないのは生活資金や短期のリスク耐性が低い個人である。投資判断では常に誰が被るリスクか(家計、年金、運用会社)を基準にすること。
- 向いている人:ヘッジ手段を使える機関や上級トレーダー(ヘッジコストを吸収可能)。
- 向いていない人:生活資金や年金資産の一部を高レバETFに置いている個人投資家。
- 注意点:規制変更(レバレッジ上限や開示強化)の可能性が市場ルールを急速に変えるリスク。
Amazon
関連商品をAmazonで見る
本文で扱う「kospi」などの関連商品・グッズ・本をAmazonで探せます。
FAQ
単一銘柄レバレッジETFとは何が違うのか?
単一銘柄レバレッジETFは特定の個別株(例:サムスン電子)に対し2倍や3倍のエクスポージャーを提供する設計で、通常のETFが複数銘柄で分散するのに対し分散効果がない点が最も大きな違いだ。これにより原資産の価格変動がETF価格に直線的に拡大伝播し、相場急変時にはリバランシングで原資産の需給を直接ゆがめる条件が生じる(誰に影響するか:高レバ保有者、いつ:相場急変時)。
今回の急落でサムスン電子とSKハイニックスだけが原因ですか?
部分的に関係は深いが唯一の原因ではない。報道は単一銘柄レバETFのリバランシングが下落を増幅したと指摘している一方で、メモリー市況のセンチメント変化、海外市場動向(米株の半導体売り)、地政学リスクなど複合要因が重なった点も確認できている。したがって主要因はETF需給の歪みだが、それを誘発した外部ファクターも存在する。
個人投資家は今すぐ何をすべきですか?
まず保有中のETFと個別株の構成を一覧化し、単一銘柄レバETFの比率が総資産に対して高い場合は段階的に縮小することを優先すべきだ。併せて現金比率の目標(例:生活防衛資金を除く投資資産の20%)を設定し、ヘッジが可能ならヘッジコストとスリッページを試算して実行する。
規制は強化される可能性がありますか?
報道によれば金融監督院のトップが市場ゆがみを懸念している発言があり、需給偏りや家計のリスクを踏まえた規制強化の議論は想定される。具体的な措置や時期は未公表だが、可能性があるのはレバレッジ上限の厳格化や開示要件の強化、ETF設計ルールの見直しであり、これらは短中期で市場ルールを変える影響を持つ。
参考にした情報
まとめ
要点をまとめると、2026年7月8日のKOSPI急落は単一銘柄レバETFのリバランシングが引き金となり、メモリー市況や海外要因が追い打ちをかけた複合事象である。
迷ったらまず保有比率の可視化とレバレッジ低減を優先し、中期的にはメモリー需要と供給動向を観察して投資比率を段階的に調整することを推奨する。
編集メモ:この記事は2026-07-08付の報道(Yahoo!ニュース)と市場概況(Minkabu)を主要出典に整理しました。報道ベースの数値(ETFの下落率や14銘柄の状況など)は出典に基づき引用しており、規制の実施時期や企業の業績見通しは将来変わり得る点に留意してください。
※ 本記事はAIを活用して生成・整理されたコンテンツを含みます。掲載情報は執筆時点のものです。最新情報については各公式サイトをご確認ください。